
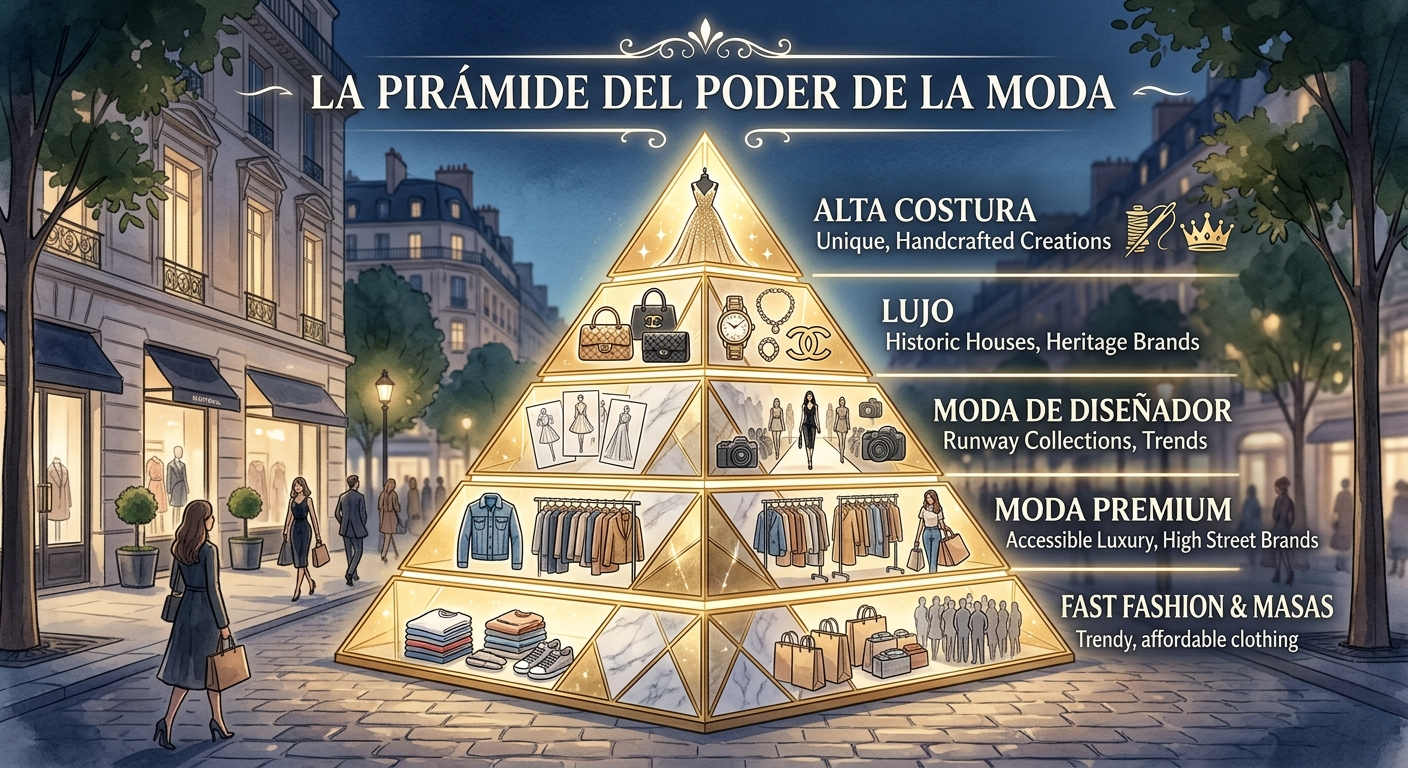
Entiende esta imagen y entenderás hacia dónde fluye el dinero del sector
Hola amig@s Hoy os traigo un artículo super interesante La pirámide de las marcas de moda.

Si todavía crees que el nivel dentro de la industria de la moda se decide por «lo bonito que es un diseño», estás perdiendo de vista la verdadera lógica que mueve este negocio. El mapa del poder de las marcas en 2026 deja una cosa clara: lo que determina en qué piso se sienta una marca y cuánto poder de negociación tiene es, en el fondo, una combinación de capital, control sobre la cadena de suministro y capacidad de fijar precios.
La pirámide de las marcas de Moda: ¿cómo funciona el negocio de la moda?
En este artículo vamos a desmontar esta «pirámide del poder de la moda» para ver dónde están realmente los nombres que conoces y cuál es la lógica de supervivencia de cada nivel.
Primer nivel: existencia superordinada (más de 200.000 millones de dólares de capitalización)
En la cúspide de la pirámide solo hay unos pocos nombres a nivel global: LVMH, Hermès, Chanel.
Las marcas de este nivel ya han trascendido la categoría de «vender productos». Lo que hacen, en esencia, es definir qué significa el lujo. Que el precio de un Birkin de Hermès en el mercado secundario supere con frecuencia el de la tienda no es casualidad, sino el resultado de una estrategia deliberada: controlar la oferta, mantener la escasez y convertir la espera en un símbolo de estatus.
El arma central de este nivel es el poder de fijación de precios. LVMH, con una caída de ingresos del 4,6% en 2025, mantuvo en su división de moda y marroquinería un margen operativo de alrededor del 35%. Incluso cuando el mercado se enfría, las marcas verdaderamente de élite siguen defendiendo su rentabilidad, porque no venden «algo que se puede comprar o no», sino un bien de estatus social.

🔺 Segundo nivel: máquinas de ejecución global (100.000–200.000 millones)
Aquí se sientan Nike, Inditex (matriz de Zara), Dior Couture, EssilorLuxottica.
Si el primer nivel se apoya en la «escasez», el segundo lo hace en la ejecución precisa a escala. Inditex alcanzó en 2025 unas ventas de 39.864 millones de euros y un beneficio neto de 6.220 millones, ambos récords históricos. Solo la marca Zara aportó 28.051 millones de euros en ventas netas.
El secreto del éxito de Inditex no está en la «rapidez» en sí, sino en haber convertido esa rapidez en un sistema replicable. Opera 5.460 tiendas en todo el mundo y, al mismo tiempo, alcanza 10.656 millones de euros en ventas online. Cuando tu cadena de suministro y tu red de distribución son lo bastante precisas, la marca se convierte en una «máquina a escala planetaria» capaz de rendir de forma estable en cualquier mercado.

La pirámide de la moda en el tercer nivel
🔺 Tercer nivel: el territorio de los que se diferencian (30.000–100.000 millones)
Este es el nivel más interesante, porque conviven modelos de negocio completamente distintos: Adidas, Rolex, Richemont, Fast Retailing (matriz de Uniqlo), TJX, Ross Stores.
Que la relojería de lujo y el retail de descuento compartan un mismo rango de capitalización era impensable hace unos años. Pero revela una realidad clave de 2026: el consumidor viste en horizontal. Una persona puede llevar una falda de 25 dólares, un bolso de cuatro cifras y, después, cazar unas zapatillas en una tienda de descuento. El precio ya no es el mapa del gusto; lo son el contexto y la identidad.
En este nivel, eficiencia y diferenciación importan por igual. Rolex se apoya en el mito de la revalorización del activo físico, mientras que TJX lo hace en un modelo de retail basado en la «experiencia de descubrimiento». Ganan de formas opuestas, pero ambas lo hacen llevando su propio juego al extremo.

🔺 Cuarto nivel: la zona de la negociación entre volumen y precio (10.000–30.000 millones)
Aquí están H&M, Prada, Kering, Tapestry, On.
Esta es la franja donde el volumen se cruza con el deseo. La situación de Kering ilustra mejor que ninguna la presión de este nivel: en 2025 sus ingresos cayeron un 13%, hasta 14.675 millones de euros, y el beneficio neto se desplomó de 1.133 millones a 72 millones. Gucci, su marca central, redujo sus ingresos un 22% y su margen operativo pasó del 21% al 16,1%.
Las marcas de este nivel sufren un cerco cruel: hacia arriba no alcanzan la libertad de precios del lujo verdadero y hacia abajo se enfrentan a competidores más ágiles y baratos que les comen terreno. La eficiencia en la distribución decide quién vive y quién muere. Quien tenga canales más precisos y rotación de inventario más rápida sobrevivirá más tiempo en esta franja.

🔺 Quinto nivel y por debajo: el campo de batalla cruel por la atención
Crocs, Puma, Gap, Abercrombie, Mango, Primark y una multitud de marcas se apiñan en este intervalo.
Cuanto más abajo, más cruel es el juego. Porque la atención se fragmenta y la presión sobre los precios se acelera. En este nivel, el valor de marca es casi una «suscripción mensual»: hay que volver a ganarse la elección del consumidor cada mes o se le olvida.
Primark celebra 20 años en España con 68 tiendas e invierte 40 millones de euros en renovar 11 locales. Su rival italiano Terranova compite directamente con camisetas de 8 euros y vaqueros de 15 euros, disputando al mismo comprador joven en la misma franja de precio. Aquí no existe la fidelidad de marca, solo el cálculo instantáneo de precio, estilo y conveniencia.

📌 Qué nos dice realmente esta pirámide
Esta imagen parece un ranking, pero en realidad habla de control.
Cuanto más arriba, más control tiene la marca sobre la distribución, el precio y la información. Hermès controla si puedes comprar un bolso en la tienda, controla el precio de segunda mano y controla quién tiene derecho a ser su cliente. Zara controla el ciclo del diseño al lineal y en qué momento, en qué lugar y a qué precio te llega.
Cuanto más abajo, más débil es ese control y más dependes de escala, velocidad y ventaja de costes para sobrevivir. Primark no controla el deseo: controla el rendimiento por metro cuadrado.
Una tendencia clara de 2026 es que la escala por sí sola ya no garantiza el trono. H&M va por delante de muchas marcas de lujo en cumplimiento de transparencia y está acumulando un nuevo tipo de activo competitivo. Al mismo tiempo, la «tasa de retención de valor en reventa» se consolida como un nuevo indicador del deseo real de una marca: el precio de segunda mano de Hermès alcanza entre el 105% y el 130% del original, mientras que el de Zara se queda entre el 15% y el 25%.
Esto significa que la competencia futura entre marcas no será solo «quién vende más», sino «quién sigue dando ganas de tener cuando ya se ha vendido».
Entender esta pirámide te ahorrará preguntas como «por qué esta marca es tan cara y aun así tiene compradores» o «por qué esta otra, siendo buena, siempre acaba en rebajas». Porque en la industria de la moda, el precio nunca es solo una cuestión de producto: es una cuestión de posición en la estructura de poder.
